Terrenos en Florida: qué revisar antes de comprar uno
Una dirección en Sebring, Lake Placid, Port Charlotte o North Port no dice por sí sola si el terreno tiene acceso, servicios o riesgo de inundación. Esta es la revisión que conviene hacer, terreno por terreno, con fuentes oficiales.
- Autor
- Equipo Evoprial
- Publicado
- Actualizado
- Lectura
- 10 min de lectura
Lo que responde este artículo
- ¿Cómo sé que el terreno existe y que quien lo vende es el dueño?
- ¿Qué significa que un terreno esté en zona de inundación según FEMA?
- ¿Tiene agua, alcantarillado y luz, o tendré que instalar pozo y fosa séptica?
- ¿Qué impuestos y cobros anuales pagaré aunque no construya?
- ¿Por qué el mapa de la ficha dice «ubicación referencial»?
En este artículo
- 1. Identifica la parcela: dirección, Parcel ID y registro del condado
- 2. Qué significa «ubicación referencial»
- 3. Zonificación y uso permitido
- 4. Zona de inundación: el mapa de FEMA
- 5. Acceso, agua, alcantarillado y electricidad
- 6. Impuestos a la propiedad y cobros non-ad valorem
- 7. HOA y restricciones registradas
- 8. Huracanes y seguros: piensa en lo que vendrá después
- Checklist para revisar un terreno en Florida
- Fuentes
Florida tiene muchísimos terrenos residenciales a la venta en zonas como Sebring y Lake Placid, en el condado de Highlands, o Port Charlotte y North Port, en la costa oeste. Desde Chile es fácil compararlos por precio y por nombre de ciudad, pero dos terrenos de la misma ciudad pueden ser muy distintos: uno con calle pavimentada y red de agua frente al lote, otro sin acceso legal claro o dentro de una zona de alto riesgo de inundación. Esta guía ordena la revisión en pasos y te indica la fuente pública donde puedes comprobar cada punto.
1. Identifica la parcela: dirección, Parcel ID y registro del condado
En Florida, cada condado tiene un Property Appraiser (tasador del condado) que mantiene la ficha pública de las parcelas para efectos de avalúo. Ahí encuentras el número de parcela (Parcel ID), el propietario registrado, la superficie aproximada y el valor de avalúo. El Property Appraiser de Highlands County, con oficina en Sebring, ofrece búsqueda de inmuebles y un mapa GIS interactivo[1]; el de Sarasota County, condado donde está North Port, tiene búsqueda de propiedades, búsqueda por mapa y una sección sobre distritos de cobros especiales[2]. Port Charlotte está en Charlotte County, que tiene su propia oficina con el mismo rol.
- Pide el Parcel ID del terreno y búscalo tú mismo en el sitio oficial del condado, no en un enlace que te envíen.
- Compara el propietario registrado con quien firma como vendedor. Si no coinciden, pregunta por qué (sucesión, sociedad, mandato) y pide el respaldo.
- Revisa la superficie y la forma del lote en el mapa del condado, sabiendo que es una herramienta de avalúo y no un levantamiento topográfico (survey).
- Guarda una captura de cada ficha con la fecha de consulta.
El registro del tasador no reemplaza el estudio de títulos. Quién es el dueño con certeza, y qué gravámenes, servidumbres o deudas pesan sobre la parcela, se confirma con la búsqueda de título que hace la title company o el abogado antes del cierre. Lo explicamos en la guía sobre title company y cierre en Florida.
2. Qué significa «ubicación referencial»
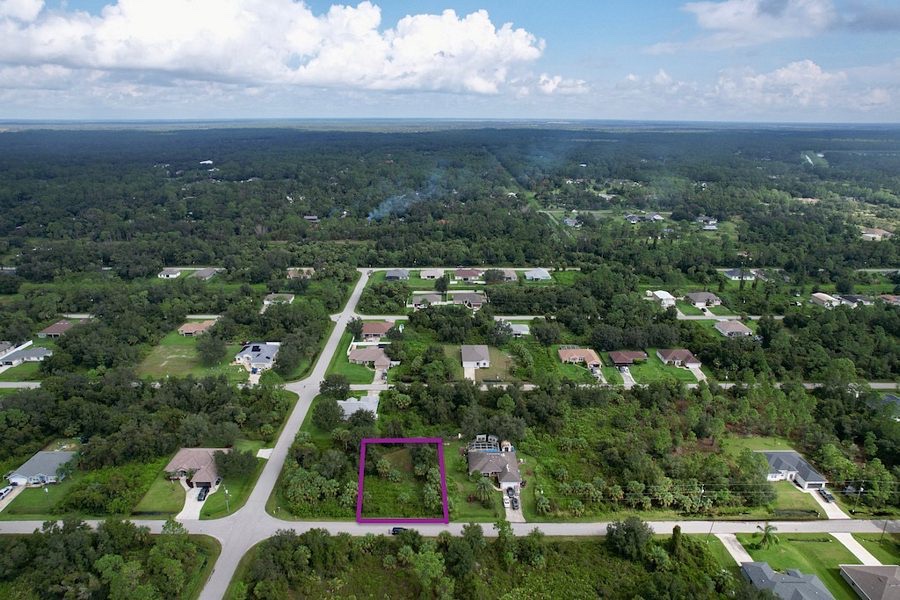
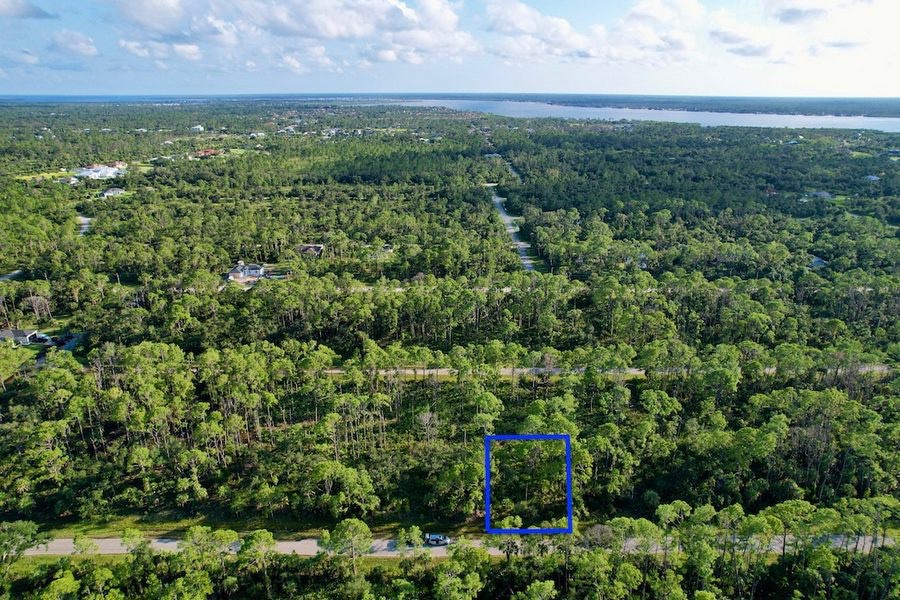
En las fichas de Evoprial, el punto o el contorno dibujado sobre un mapa o una foto aérea es referencial: sirve para que te ubiques en el barrio, pero no define los límites legales del terreno. Esos límites salen de la descripción legal de la escritura y del plano de loteo registrado. Si necesitas certeza física —dónde parte y termina el lote, si hay invasiones o cercos corridos—, la herramienta es un survey encargado a un profesional habilitado.
Lo mismo vale para otras etiquetas que verás en una ficha: «por confirmar» significa que todavía falta evidencia suficiente, e «informado» quiere decir que alguien lo declaró, no que se haya verificado. Un servicio «cercano» no acredita que esté conectado al terreno, y un campo vacío o marcado «n/a» no significa costo cero.
3. Zonificación y uso permitido
Que un aviso diga «residencial» no basta. En Florida, cada condado y cada municipio debe adoptar y aplicar regulaciones de desarrollo de suelo coherentes con su plan integral; esas reglas regulan, entre otras cosas, la subdivisión del suelo, el uso de suelo y agua, las áreas sujetas a inundaciones estacionales o periódicas, el drenaje y la protección de áreas ambientalmente sensibles[3]. En la práctica, la norma que se aplica depende de si el lote está dentro de los límites de una ciudad o en el área no incorporada del condado, y conviene confirmarlo antes de cualquier otra cosa.
- ¿Cuál es la categoría de zonificación y de uso de suelo de la parcela?
- ¿Se permite una vivienda unifamiliar? ¿Qué retiros, alturas y superficies mínimas exige la norma?
- ¿Hay humedales u otras áreas protegidas que limiten dónde se puede construir?
- ¿Qué permisos se necesitan para construir y qué oficina los emite?
Estas respuestas se piden por escrito a la oficina de planificación o zonificación que corresponda. No se deducen de lo que está construido en el lote de al lado.
4. Zona de inundación: el mapa de FEMA
La agencia federal de emergencias (FEMA) publica los mapas oficiales de riesgo de inundación. Según FEMA, su Flood Map Service Center es el sitio oficial para encontrar todos los productos de mapas de amenaza de inundación del Programa Nacional de Seguros contra Inundaciones, y esos mapas ayudan a los prestamistas hipotecarios a determinar los requisitos de seguro[4]. Puedes buscar por dirección.
Las letras del mapa son las que importan[5]:
| Zona del mapa | Qué indica FEMA |
|---|---|
| A, AE, AH, AO, A1–A30, A99, AR y combinaciones | Alto riesgo: dentro del área de la inundación base o «de 100 años» (1% de probabilidad anual). |
| V, VE, V1–V30 | Alto riesgo: también dentro del área de inundación especial. |
| B o X sombreada | Riesgo moderado: entre el límite de la inundación base y el de la inundación de 0,2% anual («de 500 años»). |
| C o X sin sombrear | Riesgo mínimo: fuera del área de alto riesgo y por sobre la cota de la inundación de 0,2% anual. |
Dos advertencias. Primero, el riesgo cambia y FEMA mantiene y actualiza sus mapas[4]: anota la fecha de tu consulta y no uses una imagen antigua como certificado de que no hay riesgo. Segundo, «moderado» o «mínimo» no es «sin riesgo». Además, como las regulaciones locales deben normar las áreas inundables y el drenaje[3], la zona del mapa puede influir en lo que te permitan construir y en cómo.
5. Acceso, agua, alcantarillado y electricidad
Un terreno barato sin acceso legal o sin servicios puede salir caro. Revisa uno por uno:
- Acceso: que el lote dé a una calle pública o tenga una servidumbre de paso registrada. Una huella de tierra en una foto no es acceso legal.
- Agua potable: si hay red frente al lote, pide al proveedor que confirme disponibilidad y costo de conexión. Si no la hay, la alternativa es un pozo.
- Alcantarillado: si no hay red, necesitarás un sistema séptico con permiso.
- Electricidad: pide a la compañía eléctrica de la zona que confirme el servicio y cuánto costaría extender la red hasta el lote.
El programa estatal busca que estos sistemas se diseñen, construyan y mantengan correctamente mediante permisos e inspecciones. Desde el 2 de enero de 2025, el Departamento de Protección Ambiental (DEP) gestiona esos permisos en 16 condados del estado; fuera de ellos —y Highlands, Charlotte y Sarasota no están en esa lista— siguen a cargo del departamento de salud de cada condado[6].
Si vas a depender de un pozo, toda persona que construya, repare o selle pozos de agua en Florida debe ser un contratista de pozos con licencia, y la actividad está sujeta a requisitos estatales de permisos y construcción[7]. Antes de comprar, pregunta a un profesional local si el tamaño y la forma del lote permiten ubicar el pozo y el séptico que necesitarías. Esa respuesta no la entrega una ficha comercial.
6. Impuestos a la propiedad y cobros non-ad valorem
Aunque no construyas, el terreno paga cada año. La cuenta tiene dos componentes: los impuestos ad valorem, que dependen del avalúo, y los non-ad valorem assessments, que la ley define como cobros que no se basan en la tasa de milésimas (millage)[8]. Cuando el gobierno local usa el método uniforme de cobro, estos cobros vienen incluidos en el mismo aviso de impuestos[8].
- Pide la última cuenta de impuestos (tax bill) completa, no sólo el monto total.
- Identifica cada cobro non-ad valorem y a qué corresponde. El sitio del tasador de Sarasota, por ejemplo, tiene una sección dedicada a los distritos de cobros especiales[2].
- Confirma que no haya impuestos impagos de años anteriores y que el cierre prorratee el año en curso.
- Considera que los montos pueden cambiar de un año a otro: presupuesta con margen.
Las fechas de pago y el tratamiento tributario para un chileno los explicamos en la guía de impuestos de una propiedad en Estados Unidos.
7. HOA y restricciones registradas
Algunos terrenos están dentro de comunidades con asociación de propietarios (HOA) o sujetos a restricciones registradas que limitan qué y cómo puedes construir. La ley de Florida exige que a quien va a comprar una parcela en una comunidad con membresía obligatoria se le entregue un resumen de divulgación antes de firmar el contrato. Ese resumen advierte, entre otras cosas, que deberás pagar cuotas que pueden cambiar, que no pagarlas puede generar un gravamen sobre tu propiedad y que existen convenios restrictivos registrados sobre el uso[9]. Si no te lo entregaron antes de firmar, la ley permite dejar sin efecto el contrato dentro de 3 días desde que lo recibes o antes del cierre, lo que ocurra primero[9].
Aunque no exista HOA, puede haber restricciones en el plano de loteo o en escrituras anteriores. Las detecta el estudio de títulos: pide que te las expliquen antes del cierre, no después.
8. Huracanes y seguros: piensa en lo que vendrá después
Un terreno sin construcciones tiene poco que asegurar, pero si tu plan es construir, el seguro será parte de la cuenta. En Florida, las pólizas de vivienda con cobertura de viento pueden tener un deducible específico de huracán: las aseguradoras deben ofrecer opciones de USD 500 o de 2%, 5% o 10% del límite asegurado de la vivienda, y la cobertura de huracán no incluye inundación, que requiere un seguro aparte[10].
Por eso la zona de FEMA y la cercanía a cuerpos de agua no son sólo un tema de riesgo físico: también pueden incidir en lo que pagarías por proteger una futura construcción. Pide cotizaciones referenciales antes de decidir, no después.
Checklist para revisar un terreno en Florida
| Qué revisar | Dónde se verifica | Qué pedir |
|---|---|---|
| Identidad y dueño | Property Appraiser del condado | Parcel ID, propietario registrado y captura fechada |
| Título y gravámenes | Búsqueda de título de la title company o del abogado | Compromiso de título con sus excepciones |
| Límites y superficie | Descripción legal, plano registrado, survey | Survey si necesitas certeza física |
| Zonificación y uso | Oficina de planificación de la ciudad o del condado | Confirmación escrita del uso permitido |
| Inundación | Flood Map Service Center de FEMA | Zona, panel del mapa y fecha de consulta |
| Acceso | Plano, escritura y registros del condado | Calle pública o servidumbre registrada |
| Agua y alcantarillado | Proveedor de servicios y departamento de salud del condado | Disponibilidad y costo de conexión, o viabilidad de pozo y séptico |
| Electricidad | Compañía eléctrica de la zona | Confirmación de servicio y costo de extensión |
| Impuestos y cobros | Cuenta de impuestos del condado | Desglose ad valorem y non-ad valorem, y estado de pago |
| HOA y restricciones | Resumen de divulgación y estudio de títulos | Cuotas, reglas y restricciones registradas |
Lista orientativa. Cada terreno puede requerir revisiones adicionales.
Puedes ver los terrenos disponibles en Sebring, Lake Placid y la Costa Oeste en /land.
Fuentes
- [1]Highlands County Property Appraiser. Home - Highlands County Property Appraiser. Consultado el 8 de octubre de 2026.
- [2]Sarasota County Property Appraiser. Home | Bill Furst, Sarasota County Property Appraiser. Consultado el 8 de octubre de 2026.
- [3]The Florida Senate. Florida Statutes 163.3202 — Land development regulations. Consultado el 8 de octubre de 2026.
- [4]FEMA. Flood Maps. Consultado el 8 de octubre de 2026.
- [5]FEMA. Flood Zones. Consultado el 8 de octubre de 2026.
- [6]Florida Department of Health. Septic Systems. Consultado el 8 de octubre de 2026.
- [7]Florida Department of Environmental Protection. Water Well Construction Program. Consultado el 8 de octubre de 2026.
- [8]The Florida Senate. Florida Statutes 197.3632 — Uniform method for the levy, collection, and enforcement of non-ad valorem assessments. Consultado el 8 de octubre de 2026.
- [9]The Florida Senate. Florida Statutes 720.401 — Prospective purchasers subject to association membership requirement; disclosure required. Consultado el 8 de octubre de 2026.
- [10]Florida Department of Financial Services. Florida's Hurricane Deductible. Consultado el 8 de octubre de 2026.
Contenido informativo. No constituye asesoría financiera, legal ni tributaria. Cifras con fecha: verifícalas en la fuente antes de decidir.
¿Evaluando invertir en Florida?
Revisa la oferta publicada y conversa con un especialista Evoprial.


